Questões-Chave
Governo Prepara Nova Tributação Para Financiar Conservação Rodoviária
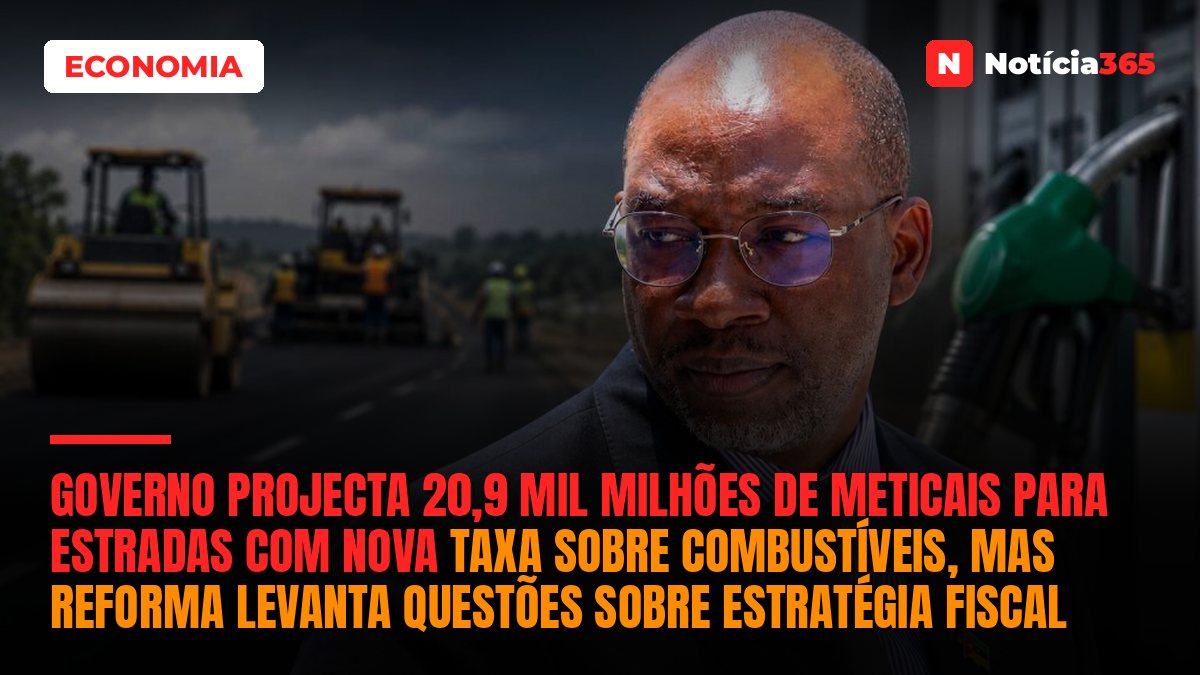
O Governo moçambicano pretende aumentar a Taxa sobre os Combustíveis para o equivalente a US$ 0,15 por litro de gasolina e gasóleo, numa iniciativa destinada a reforçar o financiamento da conservação e manutenção da rede rodoviária nacional. A proposta, apresentada pelo Ministro dos Transportes e Logística, João Jorge Matlombe, na Assembleia da República, prevê elevar para aproximadamente 20,9 mil milhões de meticais a receita anual destinada ao sector, combinando o agravamento da taxa com a canalização de 90% da respectiva arrecadação para o Fundo Rodoviário. A iniciativa surge num contexto de deterioração das infra-estruturas, mas introduz uma discussão económica de maior alcance sobre a orientação da política tributária, a distribuição da carga fiscal e a necessidade de preservar a competitividade das empresas e a capacidade de investimento da economia.
De acordo com os dados apresentados pelo governante, a taxa corresponde actualmente a cerca de US$ 0,11 por litro de gasolina e US$ 0,06 por litro de gasóleo.
A revisão proposta aproximaria Moçambique dos níveis de tributação aplicados em países da Comunidade de Desenvolvimento da África Austral (SADC), cujo intervalo de referência, segundo o Executivo, se situa entre US$ 0,15 e US$ 0,20 por litro.
O ajustamento poderá traduzir-se num acréscimo de 2,92 meticais por litro de gasolina e 6,36 meticais por litro de gasóleo, sendo igualmente prevista a introdução de mecanismos de actualização periódica indexados à inflação e às oscilações cambiais.
A necessidade de mobilizar recursos para a conservação das estradas encontra justificação na degradação progressiva da rede e nas limitações do financiamento disponível.
Contudo, a opção pelo agravamento da tributação sobre combustíveis suscita uma questão relevante: até que ponto o aumento de receitas através de impostos e taxas sobre actividades já tributadas constitui a resposta mais eficiente, num contexto em que a economia enfrenta custos elevados de produção, transporte e financiamento?
Alargamento da Base Fiscal Deve Integrar Estratégia de Mobilização de Receitas
A mobilização de recursos internos constitui uma condição fundamental para o financiamento das infra-estruturas, dos serviços públicos e das prioridades de desenvolvimento.
Todavia, uma estratégia fiscal sustentável não deve assentar predominantemente na elevação das taxas aplicáveis aos contribuintes e às actividades económicas que já integram o sistema formal.
O desafio consiste em aumentar a capacidade de arrecadação através do alargamento efectivo da base tributária, da identificação de matéria colectávelinsuficientemente abrangida e da melhoria dos mecanismos de administração, fiscalização e cumprimento das obrigações fiscais.
Numa economia caracterizada pela coexistência de segmentos formais e informais, diferentes níveis de organização empresarial e actividades com graus distintos de integração no sistema tributário, existe espaço para avaliar a extensão da base fiscal e a eficácia dos mecanismos de cobrança.
A ampliação dessa base exige identificar actividadeseconómicas tributáveis que permaneçam fora dos mecanismos regulares de declaração, melhorar o registo dos agentes económicos, combater a evasão fiscal e reduzir as assimetrias no cumprimento das obrigações tributárias.
Esta abordagem permitiria distribuir de forma mais equilibrada o esforço de financiamento do Estado, reduzindo a necessidade de aumentar sucessivamente os encargos sobre os mesmos contribuintes.
Importa, contudo, distinguir a existência de actividadeeconómica informal da existência efectiva de matéria tributável. Nem todas as actividades têm capacidade contributiva suficiente, pelo que o alargamento da base fiscal deve considerar os custos de formalização, a dimensão das operações e a capacidade económica dos contribuintes.
Uma estratégia de alargamento fiscal economicamente eficiente deve procurar aumentar o número de agentes que contribuem de acordo com a sua capacidade, em vez de concentrar encargos crescentes sobre uma base relativamente limitada.
A consolidação de uma política dessa natureza exige igualmente simplificação tributária, digitalização da administração fiscal, redução dos custos de cumprimento e maior previsibilidade na relação entre a Autoridade Tributária e os agentes económicos.
Agravar Impostos Sobre os Mesmos Contribuintes Pode Penalizar a Economia Formal
Uma das questões centrais suscitadas pela proposta é a percepção de que os esforços de mobilização de receitas continuam a incidir frequentemente sobre sectores formalizados, onde os mecanismos de cobrança são mais directos e administrativamente acessíveis.
No caso dos combustíveis, a tributação incide sobre um produto utilizado transversalmente na economia, afectandotransportes, agricultura, indústria, comércio e prestação de serviços.
Por essa razão, o seu agravamento pode produzir efeitos indirectos sobre actividades que não constituem o objectoimediato da medida fiscal.
As empresas de transporte rodoviário poderão enfrentar maiores custos de operação, enquanto os sectores produtivos que dependem da circulação de matérias-primas, mercadorias e produtos acabados poderão registar pressões adicionais sobre os seus encargos logísticos.
A capacidade de absorção desses custos varia entre operadores. Empresas com margens reduzidas ou menor capacidade financeira poderão enfrentar dificuldades acrescidas, enquanto outras poderão transferir parte dos encargos para os preços finais.
A questão merece atenção particular porque a formalização económica constitui um objectivo importante da política pública.
Quando os agentes económicos percepcionam que a integração no sistema formal está associada a encargos crescentes, sem melhorias proporcionais no ambiente de negócios e na qualidade dos serviços públicos, podem enfraquecer-se os incentivos à formalização e ao investimento.
É, por isso, importante que a política tributária transmita um sinal de equidade, estabilidade e previsibilidade, demonstrando que o esforço de arrecadação resulta de uma distribuição progressivamente mais abrangente das responsabilidades fiscais.
Competitividade Económica Deve Orientar as Decisões Tributárias
A discussão sobre a Taxa sobre os Combustíveis deve ser enquadrada na relação entre fiscalidade, produtividade e competitividade.
Os impostos e taxas influenciam os custos de funcionamento das empresas, as decisões de investimento e a capacidade de competir nos mercados interno, regional e internacional.
Numa economia com necessidades significativas de industrialização, diversificação produtiva e integração das cadeias de valor, a estrutura tributária constitui um dos factores relevantes para a atractividade do ambiente de negócios.
A competitividade não resulta exclusivamente da carga fiscal. A qualidade das infra-estruturas, a disponibilidade de energia, o acesso ao financiamento, a eficiência logística, a qualificação da mão-de-obra e a estabilidade regulatória desempenham igualmente papéis determinantes.
Contudo, a tributação pode ampliar ou atenuar os constrangimentos existentes.
O aumento dos encargos sobre combustíveis poderá afectar os custos de transporte, enquanto a melhoria da conservação rodoviária poderá, no médio e longo prazos, reduzir o consumo associado a vias degradadas, o desgaste das viaturas e os tempos de deslocação.
A avaliação económica da reforma deve considerar simultaneamente estes dois efeitos.
O Governo terá, por isso, de demonstrar que os benefícios associados à melhoria da rede rodoviária justificam os encargos fiscais adicionais e que os recursos arrecadados serão utilizados de forma eficiente.
Este exercício exige estimativas sobre o impacto da medida nos custos logísticos, nos preços dos bens, nas receitas fiscais e nos benefícios económicos esperados das intervenções rodoviárias.
Sem essa avaliação, a discussão tende a concentrar-se no montante de receita a arrecadar, deixando em segundo plano os efeitos sobre a eficiência e a competitividade da economia.
Atracção de Investimento Privado Exige Uma Política Fiscal Previsível
A política tributária constitui igualmente um elemento importante nas decisões dos investidores nacionais e estrangeiros.
A instalação de novas unidades produtivas, a expansão de empresas existentes e o desenvolvimento de projectosindustriais e logísticos envolvem frequentemente compromissos financeiros de longo prazo.
Estas decisões são influenciadas pela estabilidade das regras fiscais, pela previsibilidade dos custos operacionais e pela confiança na capacidade das instituições públicas para assegurar condições competitivas de funcionamento.
O agravamento recorrente de impostos e taxas, quando não enquadrado numa estratégia clara e previsível, pode introduzir incerteza nas projecções financeiras dos investidores.
O problema não reside necessariamente na existência de tributação ou na revisão pontual de determinadas taxas, mas na ausência de uma perspectiva integrada sobre a evolução da carga fiscal e os objectivos económicos que orientam essas decisões.
A atracção de investimento privado interno e externo exige, por isso, uma abordagem que articule a mobilização de receitas com os incentivos à expansão empresarial, à criação de emprego, à inovação e ao desenvolvimento de novas capacidades produtivas.
Uma política fiscal competitiva não implica necessariamente a redução generalizada dos impostos. Pressupõe regras claras, estabilidade, equidade, eficiência administrativa e uma relação equilibrada entre a contribuição exigida aos agentes económicos e as condições proporcionadas pelo Estado.
A ampliação da base tributária pode desempenhar um papel relevante neste processo, ao permitir que o crescimento das receitas resulte progressivamente da expansão da actividade económica formal e da melhoria da arrecadação.
Fundo Rodoviário Poderá Receber 20,9 Mil Milhões de Meticais Por Ano
A reforma apresentada pelo Governo contempla também uma alteração significativa na distribuição da receita proveniente da Taxa sobre os Combustíveis.
Segundo João Matlombe, a parcela destinada ao sector rodoviário foi reduzida de 70% para 40%, em 2025, contribuindo para limitar o financiamento dos programas de conservação.
O Executivo pretende elevar essa percentagem para 90%, permitindo aumentar a receita disponível para aproximadamente 20.857 milhões de meticais anuais.
Receita anual projectada
20,9 mil MM
Meticais
Receita consignada proposta
90%
Fundo Rodoviário
Fonte: Dados apresentados pelo Ministério dos Transportes e Logística.
Os recursos adicionais deverão permitir financiar a manutenção de mais 10.932 quilómetros de estradas, assegurar aproximadamente 330 quilómetros de manutenção periódica anualmente e disponibilizar quatro mil milhões de meticais por ano para o programa de estradas rurais.
Estes objectivos respondem a necessidades concretas de conservação da rede nacional, mas introduzem também a exigência de maior rigor na selecção, execução e avaliação dos investimentos.
O aumento da receita consignada deve ser acompanhado de mecanismos que permitam verificar a correspondência entre os recursos arrecadados, as intervenções realizadas e as melhorias efectivamente alcançadas nas condições das estradas.
Deterioração da Rede Rodoviária Aumenta Custos Para a Economia
Os indicadores apresentados ao Parlamento revelam uma degradação significativa da rede rodoviária durante a última década.
A percentagem de estradas pavimentadas em estado bom ou razoável passou de 91%, em 2015, para menos de 60%, em 2025.
Nas estradas não pavimentadas, a proporção diminuiu de 70% para 45% no mesmo período.
A deterioração das infra-estruturas representa um custo económico relevante para as famílias e empresas, aumentando os encargos com manutenção de viaturas, consumo de combustível e tempos de deslocação.
Os efeitos são particularmente significativos nas actividades que dependem de ligações rodoviárias regulares entre centros de produção, mercados consumidores e plataformas logísticas.
A insuficiência de manutenção preventiva pode ainda elevar os custos futuros de reabilitação, tornando financeiramente mais exigente a recuperação das infra-estruturas.
O Governo apontou também os impactos dos eventos climáticos extremos, destacando os danos provocados pelo ciclone Freddy, em 2023, estimados em 18,384 mil milhões de meticais.
Segundo o ministro, os prejuízos afectaram 13.886 quilómetros de estradas, dos quais 5.448 quilómetros foram destruídos, além de 47 pontes danificadas.
O Executivo indicou que os recursos formalmente assegurados para reparar os danos climáticos nos últimos cinco anos cobriram menos de 10% das necessidades avaliadas.
Este cenário demonstra a importância de estabelecer mecanismos previsíveis de financiamento da conservação e da resposta a emergências, evitando que a reconstrução após desastres absorva recursos destinados à manutenção regular.
Tributação dos Combustíveis e Subsídios aos Transportes Exigem Coerência Económica
A proposta de aumento da Taxa sobre os Combustíveis surge numa altura em que o Governo acaba de anunciar novas compensações financeiras para evitar o agravamento das tarifas dos transportes semi-colectivos de passageiros.
O entendimento alcançado com a FEMATRO prevê apoios entre 25 mil e 90 mil meticais por viatura durante três meses.
As duas medidas apresentam objectivos distintos, mas estão economicamente relacionadas.
O aumento da tributação sobre combustíveis pretende assegurar recursos para a manutenção das estradas. Simultaneamente, o Executivo utiliza recursos públicos para compensar parte dos custos operacionais dos transportadores e impedir que sejam transferidos para os passageiros.
A coexistência destas intervenções evidencia a necessidade de uma avaliação integrada dos seus efeitos.
Se o agravamento fiscal elevar os custos de operação, poderá aumentar a pressão sobre as tarifas e, consequentemente, sobre os mecanismos de compensação financeira utilizados pelo Estado.
O impacto efectivo dependerá das condições de mercado, da estrutura dos custos e das modalidades de aplicação das medidas.
Esta relação demonstra a importância de evitar decisões fiscais isoladas e de assegurar coerência entre a política tributária, o financiamento das infra-estruturas, a regulação dos transportes e os objectivos de contenção do custo de vida.
Uma Estratégia Fiscal Mais Abrangente Para Financiar o Desenvolvimento
A necessidade de financiar a conservação rodoviária é inequívoca, mas a discussão sobre o aumento da Taxa sobre os Combustíveis deve integrar uma reflexão mais ampla sobre o modelo de mobilização de recursos internos.
Moçambique precisa de expandir a sua capacidade de arrecadação, mas esse objectivo deve ser prosseguido através de instrumentos que favoreçam o crescimento económico, ampliem a base de contribuintes e melhorem a eficiência da administração tributária.
A estratégia fiscal deve considerar o potencial de arrecadação associado a actividades económicas insuficientemente abrangidas, a redução da evasão, a revisão criteriosa dos benefícios fiscais e a simplificação dos mecanismos de cumprimento das obrigações.
Deve igualmente reconhecer que o crescimento do sector privado, o investimento produtivo e a expansão da economia formal constituem fontes importantes de sustentabilidade das receitas públicas.
A modernização tributária precisa, assim, de estar articulada com reformas destinadas a reduzir custos de contexto, estimular o investimento, melhorar a produtividade e ampliar a participação de empresas e trabalhadores na economia formal.
A eficiência da despesa pública é igualmente fundamental. Aumentar a arrecadação sem melhorar a qualidade da aplicação dos recursos pode limitar os benefícios económicos das reformas fiscais.
Neste sentido, a discussão sobre o financiamento rodoviário oferece uma oportunidade para avaliar o equilíbrio entre as necessidades de receita do Estado e as condições necessárias à expansão da actividadeeconómica.
O desafio da política fiscal moçambicana consiste em aumentar a capacidade de financiamento público sem comprometer a competitividade da economia nem concentrar sucessivamente os encargos sobre uma base limitada de contribuintes.
Uma estratégia coerente deverá privilegiar o alargamento efectivo da base tributária, a incorporação gradual de nova matéria colectável, a eficiência administrativa e a criação de condições favoráveis ao investimento privado nacional e estrangeiro.
A manutenção das estradas constitui uma prioridade económica e social. O seu financiamento deve, contudo, enquadrar-se numa política tributária que contribua para a expansão da actividade produtiva, a formalização da economia e a sustentabilidade das finanças públicas.
A questão essencial não é simplesmente quanto mais o Estado poderá arrecadar com o aumento da taxa, mas como mobilizar recursos de forma mais abrangente, equitativa e eficiente, preservando a capacidade da economia para investir, produzir, competir e crescer.