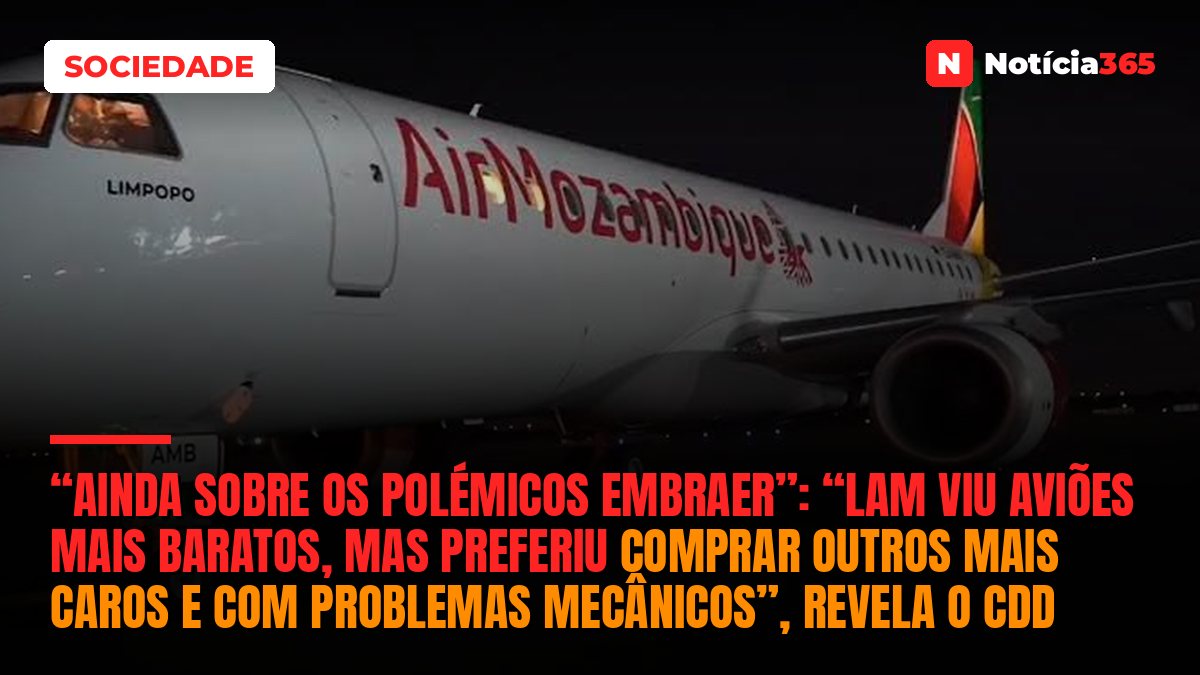
Aoperação contrasta com a realizada pelas Linhas Aéreas de Moçambique (LAM), que, em Dezembro de 2025, desembolsaram 25 milhões de dólares para adquirir dois Embraer E190 à empresa norte-americana Regional One, ao preço médio de 12,5 milhões de dólares por unidade.
Com base nos valores divulgados, cada aeronave adquirida pela LAM custou, em média, 2,7625 milhões de dólares a mais do que cada aparelho comprado pela AWA. No conjunto, a diferença ascende a 5,525 milhões de dólares. A comparação dos preços não permite, por si só, concluir que as duas operações envolveram aeronaves em condições técnicas equivalentes. A idade, a configuração, o histórico de manutenção, o estado dos motores e as condições contratuais são factores determinantes para avaliar a racionalidade económica de cada aquisição.
Ainda assim, informações recolhidas junto de fontes ligadas à LAM indicam que quadros da companhia terão tido contacto com as aeronaves posteriormente adquiridas pela AWA, mas decidiram não avançar com a sua compra.
As razões que determinaram essa decisão permanecem por esclarecer. Também não são conhecidas explicações documentadas que permitam compreender os critérios técnicos e comerciais utilizados na selecção das aeronaves adquiridas à Regional One, sobretudo perante os prolongados trabalhos de recondicionamento e as despesas adicionais que se seguiram.
A diferença de preços, conjugada com as falhas identificadas numa auditoria à aquisição dos aviões da LAM e com os problemas técnicos detectados posteriormente, levanta questões sobre a avaliação das alternativas disponíveis no mercado, a preparação do investimento e a protecção dos recursos públicos utilizados na operação.
AWA recebe os primeiros E190
Numa publicação na sua página do LinkedIn, a fabricante brasileira Embraer destacou a chegada do primeiro E190 à frota da Africa World Airlines, sublinhando as vantagens deste modelo em relação ao ERJ145, anteriormente utilizado pela companhia ganesa.
“Depois de construir uma sólida rede de rotas a partir de Accra, no Gana, com o ERJ145, a Africa World Airlines Limited (AWA) recebeu recentemente o seu primeiro E190. Em comparação com o ERJ145, o E190 oferece a combinação ideal entre maior capacidade para rotas com elevada procura e maior autonomia de voo, permitindo à companhia abrir novas rotas e alcançar novos destinos. A Embraer orgulha-se de apoiar a expansão contínua da aviação africana e de ajudar os seus parceiros a ligar mais comunidades em todo o continente”, lê-se na publicação.
Nas suas redes sociais, a AWA informou que adquiriu os aparelhos à Urumqi Airlines, companhia chinesa igualmente controlada pelo accionista HNA Aviation. O valor global de 19,475 milhões de dólares foi também divulgado num documento submetido à Bolsa de Valores de Shanghai.

O negócio demonstra que existem alternativas no mercado internacional de aeronaves usadas. Contudo, uma comparação tecnicamente fundamentada exige o conhecimento das características e das condições específicas de cada aparelho.
Entre os elementos a considerar estão a idade e a configuração das aeronaves, as horas de voo, os ciclos de utilização, o estado dos motores, o histórico de manutenção, os certificados de aeronavegabilidade, os custos de recondicionamento e as condições contratuais. Só com esses dados será possível determinar se a diferença de preços corresponde a diferenças técnicas justificáveis ou se a LAM poderia ter obtido condições comerciais mais favoráveis.
Compra de 25 milhões de dólares marcada por falhas de governação
A aquisição dos dois Embraer E190 pela LAM foi apresentada no âmbito dos esforços do Governo de Daniel Chapo para recuperar a companhia aérea nacional e reforçar a sua frota com aeronaves próprias.
Para financiar a operação, foram mobilizados 25 milhões de dólares provenientes da Empresa Moçambicana de Seguros (EMOSE), da Hidroeléctrica de Cahora Bassa (HCB) e dos Caminhos de Ferro de Moçambique (CFM), empresas públicas cujos representantes integram o Conselho de Administração que supervisiona a comissão de gestão da LAM, liderada por Daní Kondić. Contudo, um relatório de auditoria interna à companhia identificou falhas graves nos procedimentos de autorização e preparação do investimento.
Segundo o documento, o compromisso financeiro para a aquisição das duas aeronaves terá sido assumido sem deliberações formais do Conselho de Administração da LAM e sem aprovações documentadas das entidades de tutela, nomeadamente o Ministério dos Transportes e Logística (MTL) e o Instituto de Gestão das Participações do Estado (IGEPE).
Os auditores assinalaram igualmente a ausência de estudos estruturados de viabilidade técnica, económica e financeira que fundamentassem a aquisição e permitissem avaliar os custos, os riscos e os benefícios esperados.
“Não houve estudos de viabilidade técnica, económica e financeira estruturados. O processo de compra carece de projecções de procura, simulações de rentabilidade das rotas e análises de risco adequadas”, refere o relatório, com mais de 70 páginas.

A ausência desses instrumentos compromete a capacidade de demonstrar que a decisão de investimento foi sustentada numa avaliação consistente das necessidades operacionais da companhia e das alternativas disponíveis no mercado.
Num investimento desta dimensão, a análise prévia deveria permitir estimar a procura, a rentabilidade das rotas, os custos de manutenção, a disponibilidade de peças, as necessidades de formação e o tempo necessário para colocar os aparelhos em operação.
A falta de estudos estruturados identificada pela auditoria deixa por demonstrar em que medida esses factores foram devidamente considerados antes da assunção do compromisso financeiro.
Regional One seleccionada sem concurso público
Outra conclusão relevante da auditoria diz respeito à escolha da Regional One, empresa sediada nos Estados Unidos da América e com representação na Europa. Segundo o relatório, a selecção do fornecedor foi feita por ajuste directo, sem concurso público, caderno de encargos ou consulta alargada ao mercado internacional.
“Essa conduta inviabilizou a abertura de concurso público ou de consulta alargada no mercado internacional, anulando a concorrência, a comparação de propostas alternativas e a capacidade negocial de desconto da LAM”, refere o documento.
Para os auditores, a falta de concorrência limitou a possibilidade de comparar preços, condições contratuais e alternativas técnicas, reduzindo a capacidade negocial da companhia. O relatório aponta ainda para a intervenção de um intermediário privado, identificado como Michael Ferreira, na prospecção do mercado.
Segundo a auditoria, o intermediário “não possuía mandato formal, representação oficial nem propriedade sobre as aeronaves em causa”. A auditoria identificou igualmente contradições nos depoimentos de membros da comissão de gestão sobre a origem dos contactos com o intermediário.
O vogal técnico-operacional cessante declarou que o contacto do broker foi fornecido pelo presidente da comissão de gestão da LAM, Daní Kondić, ao vogal de Administração e Finanças. Este último afirmou, por sua vez, ter estabelecido contacto com o intermediário de forma espontânea, através de um correio electrónico promocional. As versões divergentes deixam por esclarecer como foi iniciado o processo de aproximação ao fornecedor, quais foram os critérios utilizados na sua selecção e que mecanismos de controlo foram aplicados para assegurar a transparência da operação.
Aeronaves adquiridas com problemas técnicos
As falhas identificadas no processo de compra não se limitaram à governação e à selecção do fornecedor. A auditoria descreve igualmente problemas relacionados com a avaliação técnica das aeronaves.
Segundo o relatório, a fixação do preço baseou-se numa Inspecção Pré-Compra (Pre-Purchase Inspection — PPI) realizada pela IBA (International Bureau of Aviation), uma empresa britânica de consultoria e inteligência de mercado especializada no sector da aviação. A inspecção foi considerada parcial e executada por amostragem, sem inspecção física dos motores, apesar das exigências referidas nos Procedimentos para o Fornecimento de Aeronaves (PC006).
Inspecções posteriores e relatórios da área de engenharia da LAM identificaram danos estruturais significativos e anomalias em componentes dos motores da aeronave com a matrícula C9-AMB, incluindo fissuras profundas superiores a 20 milímetros e erosão do metal-base. Os problemas originaram necessidades de reparação com custos elevados. A auditoria considera que uma verificação completa do histórico técnico das aeronaves, conhecida na indústria como back-to-birth audit, poderia ter revelado problemas suficientes para inviabilizar a compra.
“Se a auditoria de histórico técnico (back-tobirth) tivesse sido executada em simultâneo com a PPI realizada pela IBA, o conhecimento prévio dos resultados teria, manifestamente, inviabilizado a aquisição das duas aeronaves Embraer E190”, refere o relatório.
A avaliação do histórico de manutenção e da rastreabilidade dos componentes é particularmente importante na aquisição de aeronaves usadas, uma vez que permite identificar intervenções anteriores, substituições de peças, eventuais limitações técnicas e necessidades futuras de manutenção.

No caso dos aparelhos adquiridos pela LAM, a detecção tardia das anomalias traduziu-se em trabalhos adicionais de recondicionamento e num período prolongado de indisponibilidade para a operação comercial.
Falta de documentação compromete rastreabilidade
A auditoria identificou também a ausência das folhas de obra originais (Dirty Fingerprints — DFPs), relativas à inspecção obrigatória de componentes críticos dos motores.
Segundo o relatório, a falta dessa documentação compromete a rastreabilidade técnica exigida no sector aeronáutico e levanta questões sobre a verificação do histórico de manutenção dos aparelhos.
A auditoria relaciona esta situação com a aquisição das aeronaves ao abrigo da cláusula contratual As Is, Where Is, que significa «no estado e no local em que se encontram», sem uma auditoria técnica independente suficientemente aprofundada antes da conclusão da operação.
A aceitação de aeronaves nestas condições contratuais exige particular atenção à identificação dos riscos, à documentação técnica disponível e à distribuição das responsabilidades por eventuais defeitos. Sem uma avaliação adequada, o comprador pode ficar exposto a despesas de reparação que deveriam ter sido identificadas e consideradas na negociação do preço.
A ausência de documentação crítica, conjugada com os problemas técnicos detectados posteriormente, reforça a necessidade de esclarecer em que condições as aeronaves foram aceites e se as limitações conhecidas foram devidamente consideradas antes da compra.
Recondicionamento prolongado e apenas um avião operacional
Depois de adquiridas, as duas aeronaves permaneceram poucos dias em Maputo, tendo sido posteriormente transferidas para a África do Sul para trabalhos de recondicionamento, incluindo intervenções nos motores.
A gestão da LAM justificou a permanência dos aparelhos naquele país com a realização de trabalhos de pintura. A explicação foi contestada por especialistas consultados, segundo os quais esse tipo de trabalho demora, em regra, cerca de 15 dias. A permanência de aproximadamente seis meses na África do Sul torna necessário esclarecer a natureza dos trabalhos realizados, os custos envolvidos e as razões dos atrasos.
As aeronaves regressaram a Maputo em Julho, mas a sua disponibilidade operacional continua a ser uma questão central. Dos dois aparelhos, apenas um, baptizado de “Zambeze”, está operacional. O outro, denominado «Limpopo», encontra-se paralisado desde que realizou o voo inaugural para Nacala.
Na prática, a LAM não dispõe, para a operação comercial, da totalidade da capacidade que pretendia obter com a aquisição das duas aeronaves. Entretanto, os encargos não se limitaram aos 25 milhões de dólares pagos pela compra.
Os trabalhos de recondicionamento na África do Sul, o estacionamento durante vários meses e a necessidade de adquirir peças para colocar o “Limpopo” novamente em operação representam custos adicionais.

Estes encargos devem ser considerados na avaliação económica global da operação. O preço de aquisição, isoladamente, não permite determinar o custo real dos aparelhos, sobretudo quando surgem reparações não previstas, atrasos na entrada em serviço e despesas adicionais de manutenção. A indisponibilidade de uma das aeronaves limita igualmente a capacidade da companhia de rentabilizar o investimento e responder às necessidades de transporte aéreo.
GCCC arquiva investigação e CDD vê pedido de acesso indeferido
Depois de o caso se tornar público, o Gabinete Central de Combate à Corrupção (GCCC) abriu uma investigação sobre a aquisição de aeronaves pela LAM. Contudo, o processo acabou por ser arquivado, com fundamento na insuficiência de elementos para imputar responsabilidade criminal aos gestores envolvidos.
O desfecho da investigação levanta questões sobre os fundamentos da decisão, sobretudo perante as falhas identificadas na auditoria interna à companhia aérea nacional.
Na sexta-feira, 21 de Agosto, o Centro para Democracia e Direitos Humanos (CDD) requereu acesso ao despacho de arquivamento e às peças processuais legalmente acessíveis do Processo n.º 120/11/P/GCCC/2025. O pedido foi indeferido, sob o fundamento de que a organização não é parte no processo.
O arquivamento de um processo criminal por insuficiência de elementos para imputação de responsabilidade não equivale, por si só, à demonstração de que todos os procedimentos administrativos, financeiros e contratuais foram regulares. Do mesmo modo, as conclusões de uma auditoria sobre falhas de gestão não determinam automaticamente a existência de responsabilidade criminal.
São planos distintos de avaliação, que devem ser analisados à luz das competências das instituições responsáveis e dos elementos constantes dos respectivos processos. Por isso, importa conhecer os fundamentos do arquivamento, perante as conclusões da auditoria sobre a ausência de estudos de viabilidade, a selecção do fornecedor sem concurso público e as insuficiências na avaliação técnica das aeronaves.
Tribunal Administrativo chamado a esclarecer a operação
Antes do arquivamento do processo pelo GCCC, o CDD apresentou, em 1 de Junho, uma denúncia à Secção de Contas do Tribunal Administrativo (TA), apontando indícios de infracção financeira e eventual dano ao erário público no processo de aquisição de cinco aeronaves pela LAM: três Bombardier Q400 e dois Embraer E190.
Na denúncia, o CDD solicitou ao TA que apurasse a legalidade, a regularidade e a economicidade da operação, o estado técnico dos aparelhos, o respectivo valor de mercado, a eventual existência de pagamentos indevidos e a responsabilidade financeira dos gestores envolvidos.
Na sequência da denúncia, equipas do TA estiveram nas instalações da LAM para consultar processos relacionados com as aeronaves e fotografar aparelhos paralisados. No entanto, até ao momento, não são conhecidos esclarecimentos públicos sobre os resultados dessas diligências ou sobre o andamento do processo.
A intervenção do TA assume particular importância após o arquivamento do processo pelo GCCC. A fiscalização financeira e a eventual determinação de responsabilidades financeiras têm âmbito próprio e não se confundem com a investigação de ilícitos criminais.
A auditoria, a denúncia do CDD e as diligências realizadas pelo Tribunal justificam o esclarecimento público das decisões tomadas, dos procedimentos seguidos e das consequências financeiras da aquisição.
Entre as questões que carecem de resposta estão as razões pelas quais a LAM assumiu um compromisso de 25 milhões de dólares sem os estudos estruturados de viabilidade referidos pelos auditores; por que motivo a Regional One foi seleccionada sem concurso público; como foram avaliadas as condições técnicas dos aparelhos; e quem autorizou os procedimentos que conduziram à aquisição e ao posterior recondicionamento.
Importa igualmente esclarecer se foram avaliadas alternativas disponíveis no mercado internacional, incluindo as aeronaves que, segundo fontes internas, terão sido conhecidas por quadros da LAM antes da decisão de compra.
Recursos públicos exigem transparência e responsabilização
A aquisição dos dois Embraer E190 deveria contribuir para recuperar a capacidade operacional da LAM e melhorar a oferta de transporte aéreo no país. Contudo, a diferença de preços em relação ao negócio da AWA, as falhas de procedimento identificadas na auditoria, os problemas técnicos dos aparelhos e os custos adicionais de recondicionamento deixam questões importantes por esclarecer.
Importa sublinhar que não é possível concluir, apenas com base na diferença de preços, que a LAM sofreu um prejuízo equivalente à diferença entre as duas operações. Para determinar um eventual dano financeiro, é necessário comparar as características técnicas, o histórico de manutenção, as condições contratuais
e os custos totais de cada aquisição.
Ainda assim, a conjugação dos elementos disponíveis justifica um escrutínio rigoroso sobre a racionalidade económica do investimento e sobre a forma como foram protegidos os interesses da companhia e do Estado.
A sociedade tem o direito de conhecer os fundamentos de uma operação financiada com recursos de empresas públicas, sobretudo quando uma das aeronaves permanece imobilizada e a entrada em serviço dos aparelhos foi precedida de meses de recondicionamento.
O Tribunal Administrativo tem uma oportunidade importante para esclarecer os aspectos financeiros e administrativos da operação, no âmbito das suas competências. Mais do que apurar se os aviões foram comprados caros ou baratos, importa esclarecer se a decisão foi tomada com base em critérios técnicos e económicos adequados, se os procedimentos aplicáveis foram respeitados e se os recursos públicos foram utilizados de forma eficiente. (TEXTO: CDD – CENTRO PARA DEMOCRACIA E DIREITOS HUMANOS)